锦江旅游前三季度亏损1289.39万元,出境游业务收入断崖式下滑86.31%
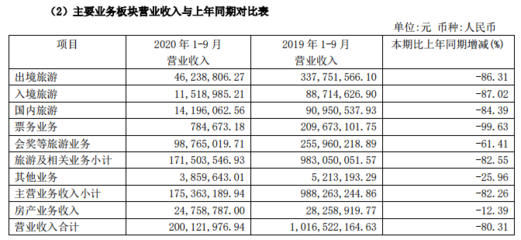
锦江旅游(股票代码:900929)发布2023年第三季度报告,披露了其旅游业务的最新经营状况。报告显示,公司前三季度累计净利润亏损1289.39万元,较去年同期由盈转亏。其中,出境游业务成为拖累整体业绩的核心因素,收入同比大幅下滑86.31%,呈现出断崖式萎缩态势。
从整体财务数据来看,锦江旅游前三季度实现营业收入约3.25亿元,同比下降52.47%。 travelling业务板块中,除出境游外,国内游及入境游业务也面临不同程度的下行压力。扣除非经常性损益后,公司归母净利润亏损进一步扩大至1536.78万元,反映出主营业务盈利能力明显承压。
对于业绩亏损及出境游收入骤降的原因,锦江旅游在财报中分析称,主要受宏观环境与行业周期性因素叠加影响。一方面,全球经济增长放缓、部分目的地汇率波动及国际航线恢复不及预期,削弱了消费者出境旅游意愿;另一方面,国内外旅游市场竞争加剧,产品价格承压,叠加固定成本刚性支出,导致出境游业务毛利大幅收窄。报告期内公司部分出境游团队业务因签证政策调整、地缘政治不确定性而出现取消或延期,进一步拉低了收入确认规模。
值得注意的是,尽管出境游表现低迷,锦江旅游在三季度仍积极调整产品结构,加大对国内中高端跟团游、定制游及“酒店+文旅”融合产品的投入。第三季度单季亏损环比二季度已有所收窄,经营活动现金流净额也较上半年改善,显示出一定边际复苏迹象。
行业分析人士指出,出境游业务收入下滑86.31%属于极端情况下的一次性冲击集中体现。随着国际航班运力持续恢复、多国对中国游客签证便利化政策落地,四季度及2024年出境游有望进入修复通道。但短期内,锦江旅游仍需通过降本增效、优化门店网络和加速数字化营销来对冲传统旅行社业务的下行风险。
锦江旅游表示,后续将聚焦核心客群与高毛利线路,探索“旅游+免税”“旅游+康养”等跨界产品,同时审慎控制海外目的地上游资源采购敞口,力争逐步收窄旅游业务亏损。市场关注其第四季度能否依托春节预订窗口实现业绩企稳,仍存在较大不确定性。
如若转载,请注明出处:http://www.shiyinsheye.com/product/58.html
更新时间:2026-10-15 10:06:54